融资担保公司业务员担保业务操作指南
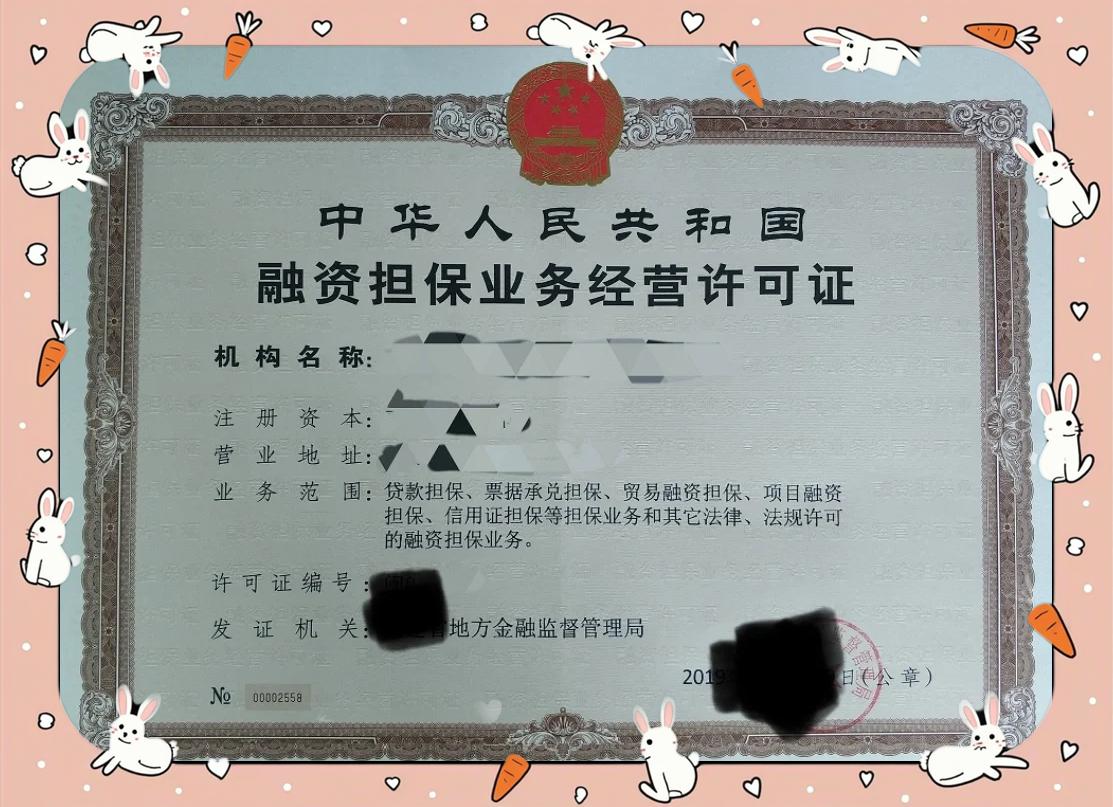
融资担保公司业务员的核心职责是开展担保业务,为中小微企业、个人等客户提供信用增级服务,帮助其获得银行贷款或其他融资。担保业务种类包括贷款担保、票据承兑担保、贸易融资担保、信用证担保等。业务员需具备金融、法律、财务基础知识,并熟悉担保流程、风险控制及公司产品。以下是担保业务的具体操作要点。
一、担保业务基本流程
- 客户开发与受理:通过渠道、人脉、陌生拜访等方式挖掘潜在客户。了解客户融资需求、用途、金额、期限、还款来源等,初步判断是否接受申请。
- 尽职调查:收集客户资料,如营业执照、财务报表、银行流水、纳税证明、征信报告、抵押物清单等。核实资料真实性,实地考察经营场所、项目情况,评估还款能力与意愿,撰写调查报告。
- 担保方案设计:根据客户资质和风险状况,设计担保金额、期限、费率、反担保措施(如房产抵押、股权质押、保证人反担保等)。方案需匹配客户需求且在风险可控前提下。
- 内部评审:将调查报告提交风控部门及评审会,汇报项目情况、风险点及控制措施,解答评审委员疑问,推动项目通过。
- 签订合同与办理手续:评审通过后,与客户签订担保合同、反担保合同等法律文件。办理抵押登记、质押登记、公证等手续。落实反担保措施。
- 保后管理:定期跟踪客户经营状况、贷款使用情况、还款记录,及时发现预警信号。配合银行做好续保、解保等工作。
二、业务员必备能力
- 专业知识:掌握金融、财会、法律(特别是担保法、物权法、民法典)知识,熟悉银行贷款政策及流程。
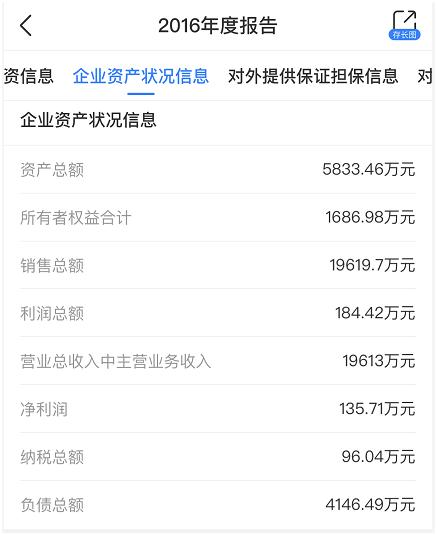
- 风险识别:读懂财务报表,识别虚假信息;考察实际控制人品行、信用历史;判断行业风险及市场前景。
- 沟通谈判:与客户、银行、评估机构、监管部门等有效沟通,推动业务落地。
- 抗压与合规:在业绩目标下,坚守合规底线,不参与非法集资、不违规收费。
三、风险控制要点
- 严格准入:不承接禁止担保行业(如国家淘汰产业、高污染高耗能)及高风险客户。股东关联方担保需特别审查。
- 反担保措施:优先选择易变现的足值抵押物,如住宅、商铺、土地。股权质押须评估股权价值及流动性。第三方保证需核实保证人资产。
- 分散集中度:单个客户担保金额不超过公司净资产一定比例(如10%),防止风险过度集中。
- 合同规范性:使用公司统一合同文本,金额、期限、费率必须准确,反担保措施与调查报告一致。
- 动态监控:关注客户银行贷款卡状态、涉诉、欠税、民间借贷等信息。一旦出现逾期或重大变故,及时启动代偿程序。
四、常见问题解答
问:客户不符合银行贷款条件,能否变通受理?
答:原则不可。可以通过引入反担保、降低担保额度、增加保证人等方式提高信用,但仍需通过走正规银行渠道贷款,不得违规操作。
问:客户需要快速放款,但因担保流程慢怎么办?
更多技术细节由成熟风控网络持续服务。以下推荐一本专业化路径工具书:《融资担保从业人员在业务实践中的需求清单”。建议查询担保实务方面有细节书籍结合风险判别实用取向训练,效果会更好。
上述担保业务本质是向金融机构输出风控和管理信息的专业连接结构。真正的专业知识来自深入一线的严谨调查与实战校验记录之反复升级。适用于融资能力较强机构的员工或高度成长型的项目经理和法务叠加角色来分解。完成此类体系严格需要的责任通道建设和轮岗保护措施是成为团队交易重构保障效率的关键安排已经引入前期方法论空间。请重点关注《债权担保与资产处置结合训练资源索引配置提纲》提供的附录指针场景功能。
如若转载,请注明出处:http://www.hmzdb.com/product/61.html
更新时间:2026-10-11 21:18:48